
営業時間 10:00〜18:00
【2027年度】中小企業向け補助金はどう変わる?令和9年度概算要求から主要制度の再編の流れを解説
2027年度(令和9年度)の中小企業向け補助金はどう変わる?経済産業省・中小企業庁の概算要求から、省力化・AI、ものづくり、持続化、M&Aなど主要補助金の再編の流れと今後の注目点を解説します。
令和9年度(2027年度)の経済産業省・中小企業庁の概算要求は、2026年8月末に公表されています。
公表から約1か月が経ち、すでに多くの専門家や支援機関から解説も出ていますが、中小企業向け補助金を個別に見るのではなく、全体を並べてみると、2027年度は主要補助金の「再編」が大きなテーマになりそうです。
特に、省力化・AI、新事業進出・ものづくり、小規模事業者の成長支援など、これまで別々に見えていた制度や支援策を再編していく動きが目立ちます。
また、これまで主要補助金の多くは補正予算を財源としてきましたが、令和9年度は当初予算を中心とする方向も見えており、補助金の制度内容だけでなく、公募スケジュールにも影響する可能性があります。
この記事では、令和9年度概算要求の中から中小企業が利用する機会の多い主要補助金を中心に、**「どの補助金があるのか」だけでなく、「これまでの制度がどのようにつながり、2027年度にどう変わろうとしているのか」**を見ていきます。
なお、現時点ではあくまで概算要求の段階です。制度名称、補助上限、補助率、対象経費、申請要件、公募時期などは確定しておらず、今後変更される可能性があります。
また、以下で紹介する補助上限・補助率は、参考として2026年度の現行制度を掲載したものです。2027年度も同じ条件になるとは限りません。
目次
2027年度の中小企業向け補助金、6つの注目ポイント
まず、令和9年度概算要求から見えてきた中小企業向け主要補助金の動きを、6つに絞って見てみます。
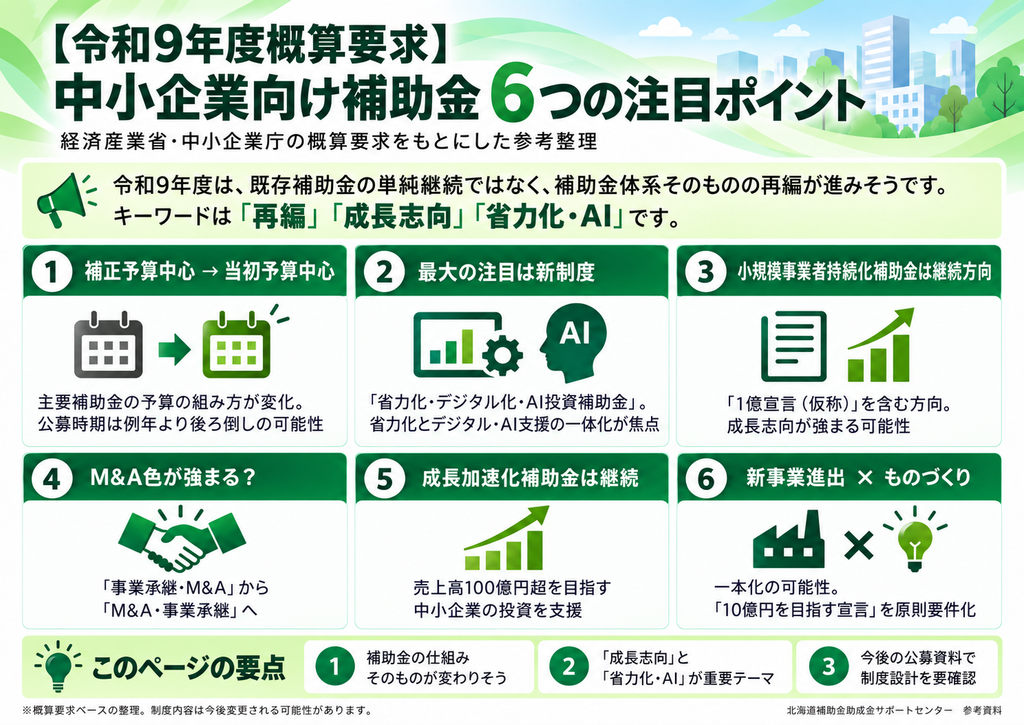
① 補助金予算が「補正予算中心」から「当初予算中心」へ
まず制度そのものとは別に、大きな変化となりそうなのが予算の組み方です。
これまで、ものづくり補助金など主要な中小企業向け補助金は、秋から冬に成立する補正予算で大きな財源を確保し、その予算を使って翌年度に公募する形が多くなっていました。
一方、令和9年度は主要な中小企業支援策を当初予算に大きく組み込む方向が見えています。
この変更で申請実務上気になるのが、公募開始時期です。
これまでは、
「秋~冬に補正予算成立」
→「年明け頃から制度の情報が出る」
→「春頃から公募開始」
という流れが多くありました。
一方、当初予算は国会での成立を経て執行されます。そのため、制度設計や公募準備の時期によっては、例年より公募開始が後ろにずれる可能性もあると当センターでは見ています。
もちろん、現時点で2027年度の公募時期が決まっているわけではありません。ここは今後の予算成立や制度発表を確認する必要があります。
② 最大の注目は「省力化・デジタル化・AI投資補助金」
今回の概算要求で特に注目したいのが、
「省力化・デジタル化・AI投資補助金」
です。
資料では、人手不足や生産性向上等の課題を抱える中小企業・小規模事業者に対して、AIを含むデジタル技術の活用や省力化設備の導入を一体的に支援する考え方が示されています。
現在は、
・中小企業省力化投資補助金
・デジタル化・AI導入補助金
という別の制度があります。
2027年度は、これらをより一体的に支援する制度になる可能性があります。
ただし、現在の省力化投資補助金には「カタログ注文型」と「一般型」があります。
特に、比較的大型の設備投資にも活用されている省力化投資補助金(一般型)が新制度の中でどのような位置づけになるのかは、今後の大きな確認ポイントです。
③ 小規模事業者持続化補助金は継続方向
小規模事業者持続化補助金についても、令和9年度の支援策として記載されています。
これまでと同様、小規模事業者が自ら経営計画を策定し、商工会・商工会議所の支援を受けながら取り組む販路開拓等を支援する制度として継続する方向です。
一方、今回の資料では、
「例えば1億円を目指すなど、売上規模を拡大し『成長志向の経営計画(仮称)』を宣言する者」
という新しい考え方も示されています。
分かりやすく言えば、いわゆる**「1億宣言(仮称)」**です。
ただし、現時点では、
・持続化補助金の申請者全員に必要になるのか
・加点制度になるのか
・成長志向型の別枠が設けられるのか
・補助上限等に違いが出るのか
といった具体的な制度設計は分かっていません。
従来の小規模事業者支援を続けながら、成長を目指す事業者への支援も強めていく動きとして見ておきたいところです。
④ 「事業承継・M&A」から「M&A・事業承継」へ
現在の制度名称は「事業承継・M&A補助金」ですが、令和9年度概算要求では、
「M&A・事業承継補助金」
という名称になっています。
資料では、M&A・事業承継に際して、
・設備投資
・M&A
・PMI
・専門家活用費用
などを支援する内容が示されています。
単純に名称の順番を入れ替えただけの可能性もありますので、これだけをもって制度の大幅変更とは言えません。
一方で、M&A後の統合作業であるPMIも明記されていますので、2027年度にM&A支援がどのように位置づけられるのかは確認しておきたいポイントです。
⑤ 中小企業成長加速化補助金は継続方向
中小企業成長加速化補助金についても、令和9年度の支援策として引き続き示されています。
対象となるのは、
売上高100億円超を目指す中小企業の大胆な投資
です。
大規模な設備投資等を通じて、地域経済や雇用、賃上げなどへの波及効果が期待できる企業の成長を後押しする制度という基本的な方向は継続すると考えられます。
⑥ 新事業進出・ものづくりは、さらに一本化される?
もう一つ、非常に重要なのが、
「新事業進出・ものづくり商業サービス補助金」
です。
2026年度には、これまで別々に実施されてきた新事業進出やものづくり等の支援が、「新事業進出・ものづくり商業サービス補助金」という1つの補助金にまとめられました。
現在は、
・革新的新製品・サービス枠
・新事業進出枠
・グローバル枠
という3つの枠で運用されています。
一方、2027年度の概算要求資料では、概算要求上の事業名称として「新事業進出・ものづくり商業サービス補助事業」が示され、2,200億円が要求されています。
支援内容は、
・革新的な製品・サービス開発
・海外を含む新市場への進出
・それらに必要な設備投資等
となっています。
さらに、
「売上高10億円を目指す宣言」を原則として要件化
することも示されています。
加えて、別の概算要求資料には、**「複数事業から成長支援創出型事業への一本化等により管理費率を低減」**という記載があります。
そのため、2026年度に1つの補助金・3つの枠として再編された制度が、2027年度には現在の3枠・複数事業をさらに一本化する方向とも読めます。
ただし、具体的な枠構成や制度設計はまだ明らかになっていません。
主要補助金はどう再編されてきた?2027年度の流れを図解
ここまでを見ると、「毎年、新しい補助金が次々と誕生している」ようにも見えます。
しかし、これまでの経緯をたどると、実際には既存制度を改称したり、別の制度と統合したりしながら支援策が続いているケースが少なくありません。
2027年度に向けた動きを、これまでの制度との関係でまとめたものが次の図です。
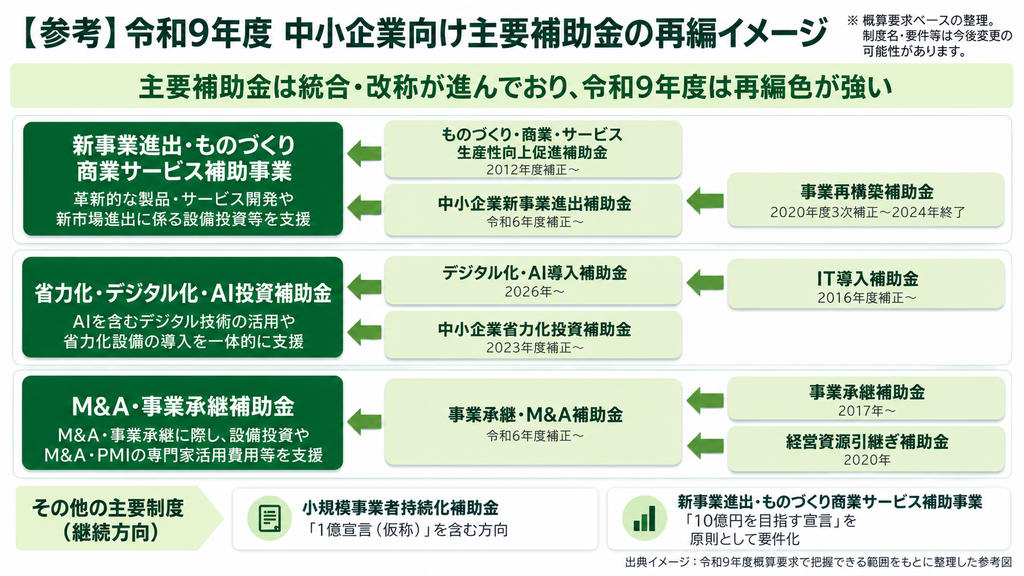
新事業進出・ものづくり系の流れ
ものづくり補助金は長年、中小企業の設備投資を支える代表的な補助金として実施されてきました。
一方、コロナ禍以降は事業再構築補助金が創設され、その後、新市場への進出を支援する「中小企業新事業進出補助金」へと政策の重点が移っています。
さらに2026年度には、
「新事業進出・ものづくり商業サービス補助金」
として、革新的新製品・サービス、新事業進出、グローバル展開を1つの補助金の中で扱う形に再編されました。
現在は3つの枠に分かれていますが、2027年度概算要求資料には「複数事業から成長支援創出型事業への一本化等」という記載があります。
このため、2027年度は現在の3枠を含む制度構成がさらに一本化される可能性もあります。
それぞれの制度が単純に同じ制度として引き継がれているわけではありませんが、新市場への進出支援と革新的な製品・サービス開発支援を、より一体的に扱う動きは続いていると考えられます。
省力化・デジタル化・AI系の流れ
もう一つの大きな再編が、省力化・デジタル化分野です。
これまでIT導入補助金は、中小企業のITツール導入支援を担ってきました。
2026年には「デジタル化・AI導入補助金」という名称になり、AIを含むデジタル化への対応がより明確になっています。
一方、中小企業省力化投資補助金では、人手不足に対応する設備投資を支援しています。
2027年度は、
「省力化・デジタル化・AI投資補助金」
として、これらを一体的に支援する考え方が示されています。
特に確認したいのは、現在の省力化投資補助金「一般型」です。
カタログに登録された製品を導入する「カタログ注文型」と、企業ごとの設備投資計画を審査する「一般型」では制度設計が大きく異なります。
この一般型まで新制度に統合されるのか、別の申請類型として残るのかは、現時点では分かっていません。
事業承継・M&A系の流れ
事業承継関係の補助金も、これまで何度か名称や支援範囲を変更してきました。
過去には、
・事業承継補助金
・経営資源引継ぎ補助金
・事業承継・引継ぎ補助金
・事業承継・M&A補助金
などとして実施されてきました。
令和9年度概算要求では、
「M&A・事業承継補助金」
という名称になっています。
単なる名称変更なのか、M&AやPMI支援をさらに強化する制度になるのかは、今後公表される制度詳細を確認する必要があります。
省力化・デジタル化・AI投資補助金|省力化とAI支援を一体化へ
ここからは、令和9年度に想定される主要補助金をもう少し詳しく見ていきます。
まず、最も大きな変更になりそうなのが「省力化・デジタル化・AI投資補助金」です。
概算要求では、人手不足や生産性向上等の課題を抱える中小企業・小規模事業者への支援が示されています。
その中心となるのが、AIを含むデジタル技術の活用と、省力化設備の導入を一体的に支援する考え方です。
これまで、
「IT・デジタル化」
「設備による省力化」
は別々の補助金として扱われてきました。
しかし実際の中小企業の現場では、設備とシステムを組み合わせて省人化したり、AI・IoT等を設備に組み込んだりするケースも増えています。
その意味でも、「デジタル」と「設備」を別々に考えるのではなく、業務全体の省力化・生産性向上という目的で支援する方向は理解しやすいものです。
【参考:2026年度の主な関連制度】
中小企業省力化投資補助金(一般型)
・補助上限:最大1億円
・補助率:中小企業 1/2、小規模・再生事業者 2/3
・一定の最低賃金引上げ要件を満たす場合、中小企業も 2/3
・補助金額1,500万円を超える部分は1/3
・補助上限は従業員数によって異なり、大幅賃上げ特例を適用した場合に最大1億円
2026年度の一般型では、従業員101人以上の場合、通常の補助上限8,000万円から、大幅賃上げ特例により最大1億円まで引き上げられます。
デジタル化・AI導入補助金2026(通常枠)
・補助上限:最大450万円
・補助率:1/2以内
・一定の最低賃金近傍の事業者:2/3以内
通常枠では、導入するITツールが対応する業務プロセス数に応じて、5万円以上150万円未満、または150万円以上450万円以下の補助額が設定されています。
2027年度に、この2つの支援制度がどのような形でまとめられるのかは、今後の大きな確認事項です。
新事業進出・ものづくり商業サービス補助金|「10億円を目指す宣言」が原則要件へ
2026年度の「新事業進出・ものづくり商業サービス補助金」は、
・革新的新製品・サービス枠
・新事業進出枠
・グローバル枠
という3つの枠で構成されています。
一方、2027年度概算要求では、
・革新的な製品・サービス開発
・海外を含む新市場への進出
・それらに必要となる設備投資等
を支援する内容が示されています。
さらに重要なのが、
「売上高10億円を目指す宣言」を原則として要件化する
という点です。
これまでのものづくり補助金は、「革新的な製品・サービスを開発するための設備投資」という性格が強い制度でした。
今後は、それに加えて、
「この投資を通じて企業そのものを成長させる」
という政策目的が、より明確になる可能性があります。
また、前述のとおり、概算要求資料には「複数事業から成長支援創出型事業への一本化等」という記載もあります。
2027年度に現在の3枠がどのような形へ変わるのかも、大きな確認ポイントです。
【参考:2026年度】
2026年度の新事業進出・ものづくり商業サービス補助金は、主に次の3枠で構成されています。
革新的新製品・サービス枠
・補助上限:最大2,500万円
・賃上げ特例適用時:最大3,500万円
・補助率:中小企業 1/2、小規模・再生事業者 2/3
新事業進出枠
・補助上限:最大7,000万円
・賃上げ特例適用時:最大9,000万円
・補助率:1/2
・一定の最低賃金引上げ特例適用時:2/3
グローバル枠
・補助上限:最大7,000万円
・賃上げ特例適用時:最大9,000万円
・補助率:2/3
2026年度時点でも、非常に大きな設備投資に対応できる制度となっています。
小規模事業者持続化補助金|「1億宣言(仮称)」で成長志向が強まる?
小規模事業者持続化補助金も、令和9年度に継続する方向です。
これまでと同様、
小規模事業者が経営計画を策定し、販路開拓等に取り組むための支援
という基本的な役割は維持されると考えられます。
一方、概算要求では、
「例えば1億円を目指すなど、売上規模を拡大し『成長志向の経営計画(仮称)』を宣言する者」
も支援対象として例示されています。
いわゆる「1億宣言(仮称)」です。
注意したいのは、小規模事業者持続化補助金を利用するために売上1億円を目指さなければならない、と決まったわけではないことです。
従来型の小規模事業者支援を残しつつ、成長を目指す事業者については別の支援を組み合わせるのか、加点や特別枠等を設けるのか。
このあたりの制度設計は、今後明らかになると考えられます。
【参考:2026年度・一般型通常枠】
2026年度の一般型通常枠では、
・基本の補助上限:50万円
・補助率:2/3
・賃金引上げ特例:150万円を上乗せ
・さらにインボイス特例を併用した場合、補助上限は最大250万円
となっています。
つまり、通常枠は基本50万円ですが、特例を活用することで最大250万円まで補助上限を引き上げることができます。
小規模事業者向けの補助金としては、比較的取り組みやすい規模の販路開拓や設備・広告等に活用しやすい制度です。
M&A・事業承継補助金|M&Aをより前面に出す制度になる?
現在の「事業承継・M&A補助金」は、令和9年度概算要求では「M&A・事業承継補助金」と記載されています。
支援内容としては、
・M&A・事業承継に伴う設備投資
・M&Aに必要な専門家費用
・PMIに必要な専門家活用費用
などが想定されています。
名称の順番が変わっただけで制度内容まで大きく変わるとは限りません。
ただ、後継者不足が深刻になる中、第三者承継を含むM&Aは中小企業政策の重要な選択肢となっています。
2027年度に、M&Aやその後のPMI支援がどの程度強化されるのか見ておきたいところです。
【参考:2026年度】
2026年度の事業承継・M&A補助金は複数の枠に分かれており、補助上限・補助率が大きく異なります。
主な例として、
事業承継促進枠
・補助上限:800万円
・一定の賃上げで:最大1,000万円
・補助率:1/2または2/3
専門家活用枠
・補助上限:通常 600万円
・DD費用を加算する場合:最大800万円
・一定の100億企業要件を満たす買い手:最大2,000万円
・補助率:類型により 1/3~2/3
PMI推進枠
・PMI専門家活用類型:上限 150万円
・事業統合投資類型:上限 800万円
・一定の賃上げで:最大1,000万円
・補助率:1/2または2/3
となっています。
類型によって支援内容がかなり異なるため、単純な「最大○万円」という見方ではなく、M&Aのどの段階で利用する制度なのかを見る必要があります。
中小企業成長加速化補助金|100億円企業を目指す支援は継続方向
中小企業成長加速化補助金も継続する方向です。
この制度は、
売上高100億円超を目指す中小企業の大胆な投資
を支援するものです。
すべての中小企業が対象となる制度ではありませんが、地域の中核企業や、これから大きな成長を目指す企業にとっては重要な制度です。
2027年度も、成長志向の中小企業を支援する政策の中核の一つになると考えられます。
【参考:2026年度】
・補助上限:最大5億円
・補助率:1/2
・投資額:1億円以上
・「100億宣言」を行っていること等が主な要件
今回取り上げている補助金の中でも、特に大規模な投資を対象とする制度です。
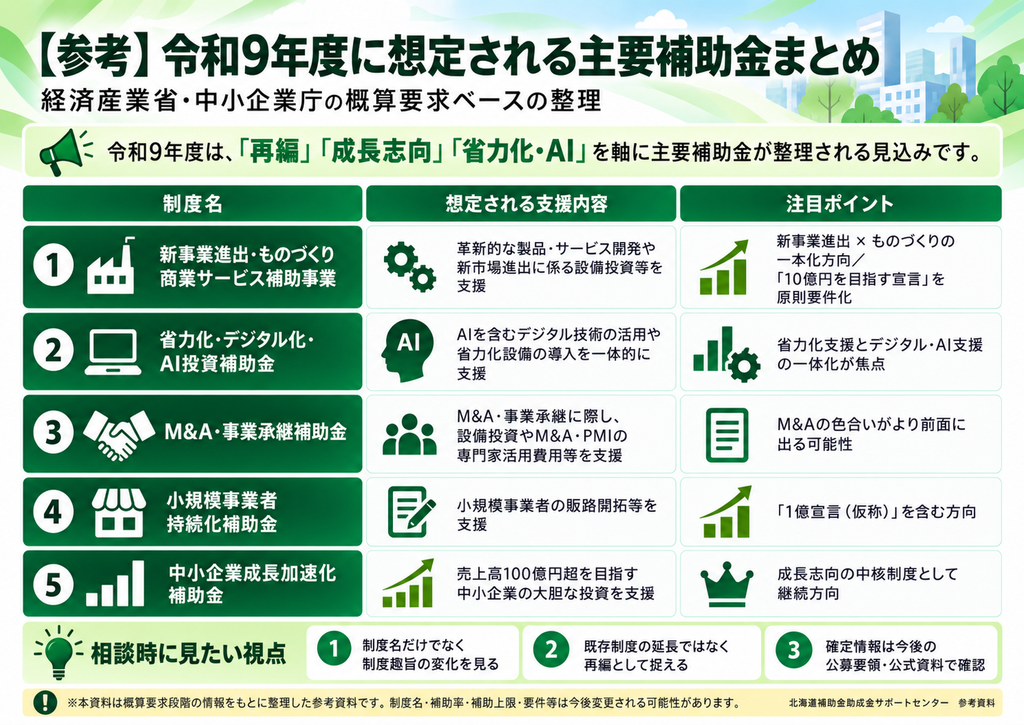
2027年度に想定される中小企業向け主要補助金まとめ
ここまで紹介した主要補助金をまとめると、次のようになります。
| 制度 | 想定される主な支援内容 | 2026年度の参考上限・補助率 | 2027年度の注目点 |
|---|---|---|---|
| 新事業進出・ものづくり商業サービス補助事業 | 革新的製品・サービス開発、新市場進出等に係る設備投資 | 最大9,000万円・1/2~2/3 ※枠・特例による | 「10億円を目指す宣言」の原則要件化 |
| 省力化・デジタル化・AI投資補助金 | AI等のデジタル技術活用、省力化設備導入 | 省力化一般型:最大1億円・1/3~2/3 ※補助金額等による/デジタル化・AI通常枠:最大450万円・1/2~2/3 | 省力化とデジタル・AIの一体化 |
| 小規模事業者持続化補助金 | 小規模事業者の販路開拓等 | 最大250万円・2/3 ※特例適用時 | 「成長志向の経営計画(仮称)」 |
| M&A・事業承継補助金 | 設備投資、M&A・PMIの専門家活用等 | 最大2,000万円・1/3~2/3 ※類型による | M&A支援の位置づけに注目 |
| 中小企業成長加速化補助金 | 100億円企業を目指す企業の大胆な投資 | 最大5億円・1/2 | 成長志向の中小企業支援を継続 |
※2026年度の条件は各制度・枠・特例によって異なります。上表は比較しやすいよう主な上限等を抜粋しています。
現段階では「2027年度にこの5制度がこの条件で公募される」と確定したわけではありません。
あくまで、令和9年度概算要求から読み取れる主要な支援制度の方向性として見ておく必要があります。
「1億・10億・100億」へ 補助金政策は成長志向を強める方向
今回の概算要求を全体で見ると、もう一つ特徴的なのが企業の成長段階に応じた支援を強めようとする考え方です。
大まかに見ると、
・小規模事業者 → 1億円を目指すなどの成長志向
・中小企業 → 10億円を目指す成長
・さらに成長を目指す企業 → 100億円企業へ
という流れが見えてきます。
もちろん、すべての小規模事業者や中小企業に売上拡大を求めるという意味ではありません。
地域に根ざして現在の事業規模を維持していくことも、中小企業にとって重要な経営の選択肢です。
一方で、「もっと成長したい企業には、その成長段階に応じた政策支援を用意する」という考え方は、これまで以上に明確になってきています。
持続化補助金、新事業進出・ものづくり、成長加速化補助金を個別に見るだけではなく、このような一連の成長支援政策として見ると、令和9年度概算要求の方向が分かりやすくなります。
まだ分からないことも多い|今後確認したいポイント
ここまで2027年度の主要補助金について見てきましたが、現在はまだ概算要求の段階です。
現時点で、特に今後確認したいのは次の点です。
・「省力化・デジタル化・AI投資補助金」の具体的な申請類型
・現在の省力化投資補助金「一般型」の扱い
・新事業進出・ものづくり商業サービス補助金の2027年度の具体的な枠構成
・「10億円を目指す宣言」の具体的な要件
・小規模事業者の「成長志向の経営計画(仮称)」の扱い
・各補助金の補助上限・補助率・対象経費
・「中堅・中小企業の賃上げに向けた省力化等の大規模成長投資補助金」の2027年度の扱い
・2027年度の具体的な公募開始時期
特に注意したいのは、
「概算要求に名前が載った」=「2027年度の補助金制度が確定した」ではない
ということです。
今後、予算編成、国会での予算審議などを経て、制度の詳細が具体化していきます。
2027年度に設備投資や新規事業を予定している企業は、「今すぐ申請準備を始める」というより、どのような制度が候補になりそうかを把握しながら、投資計画や事業計画を検討しておく時期と考えるのがよいでしょう。
まとめ|2027年度は「新しい補助金」より「再編」に注目
令和9年度概算要求を見ると、2027年度は単純に「新しい補助金が増える年度」というより、
これまでの中小企業向け補助金を、成長志向、省力化、AIなどを軸に再編していく年度
になる可能性が高そうです。
特に今後確認したいのは、
「省力化・デジタル化・AI投資補助金」がどのような制度設計になるのか。
そして、
2026年度に1つの補助金・3つの枠として再編された「新事業進出・ものづくり商業サービス補助金」が、2027年度にどのような形へ変わるのか。
この2点です。
小規模事業者持続化補助金、M&A・事業承継補助金、中小企業成長加速化補助金についても、制度の継続だけを見るのではなく、「どのような企業を、どこまで成長させようとしている制度なのか」という視点で見ていくと、今後の政策の方向が分かりやすくなります。
北海道補助金助成金サポートセンターでも、今後、予算案や各補助金の具体的な制度内容、公募情報が公表され次第、随時確認していきたいと思います。
補助金申請をお考えの方は、経産省「認定支援機関」が運営する当センターへ、ぜひご相談ください
北海道補助金助成金サポートセンターでは、札幌市・苫小牧市・千歳市・恵庭市など道央地区や北海道内を中心に、自社での申請が難しい事業者に向けて各種補助金の申請サポートを行っています
当センターを運営する株式会社OTisは、経済産業省から認定を受けた中小企業経営支援に関する認定支援機関(経営革新等支援機関)。補助金のプロが相談から申請・実績報告まで徹底サポートさせていただきます。
これまでも国や地方自治体の様々な補助金のサポート実績がありますので、支援をご希望の方や、自社でも使えるかなどご相談は、電話、公式LINE、お問合せフォームなどでご連絡ください。お待ちしています。

北海道補助金助成金サポートセンター
電話:050-3124-0901
営業時間:平日9:00~18:00
(お問合せフォームでのお問合せは24時間承ります)
ご相談・お問い合わせはこちら
ご相談・お問い合わせはこちら
■■■この記事の著者■■■
中小企業専門・補助金活用アドバイザー 矢農 誠
★経済産業省認定 経営革新等支援機関 株式会社OTis(オーティス)経営支援室 室長/北海道補助金助成金サポートセンター センター長。
★国の補助金から北海道ローカルの補助金まで幅広く対応。大型補助金だけでなく、大手コンサルが扱いにくい100万円規模の小規模な補助金にも対応。
★1979年生まれ。市議会議員、地場飲食店チェーン本部総務部長を経て現職。商工会議所認定ビジネス法務エキスパート。麻雀7段。
